ФНС просит представить документы в электронной форме. Нужно ли любой договор, акт, УПД или первичку обязательно превращать в XML?
Нет, общего правила «любой документ для ФНС должен быть только XML» нет.
Порядок зависит от того, как документ был создан изначально и установлен ли для него обязательный электронный формат.
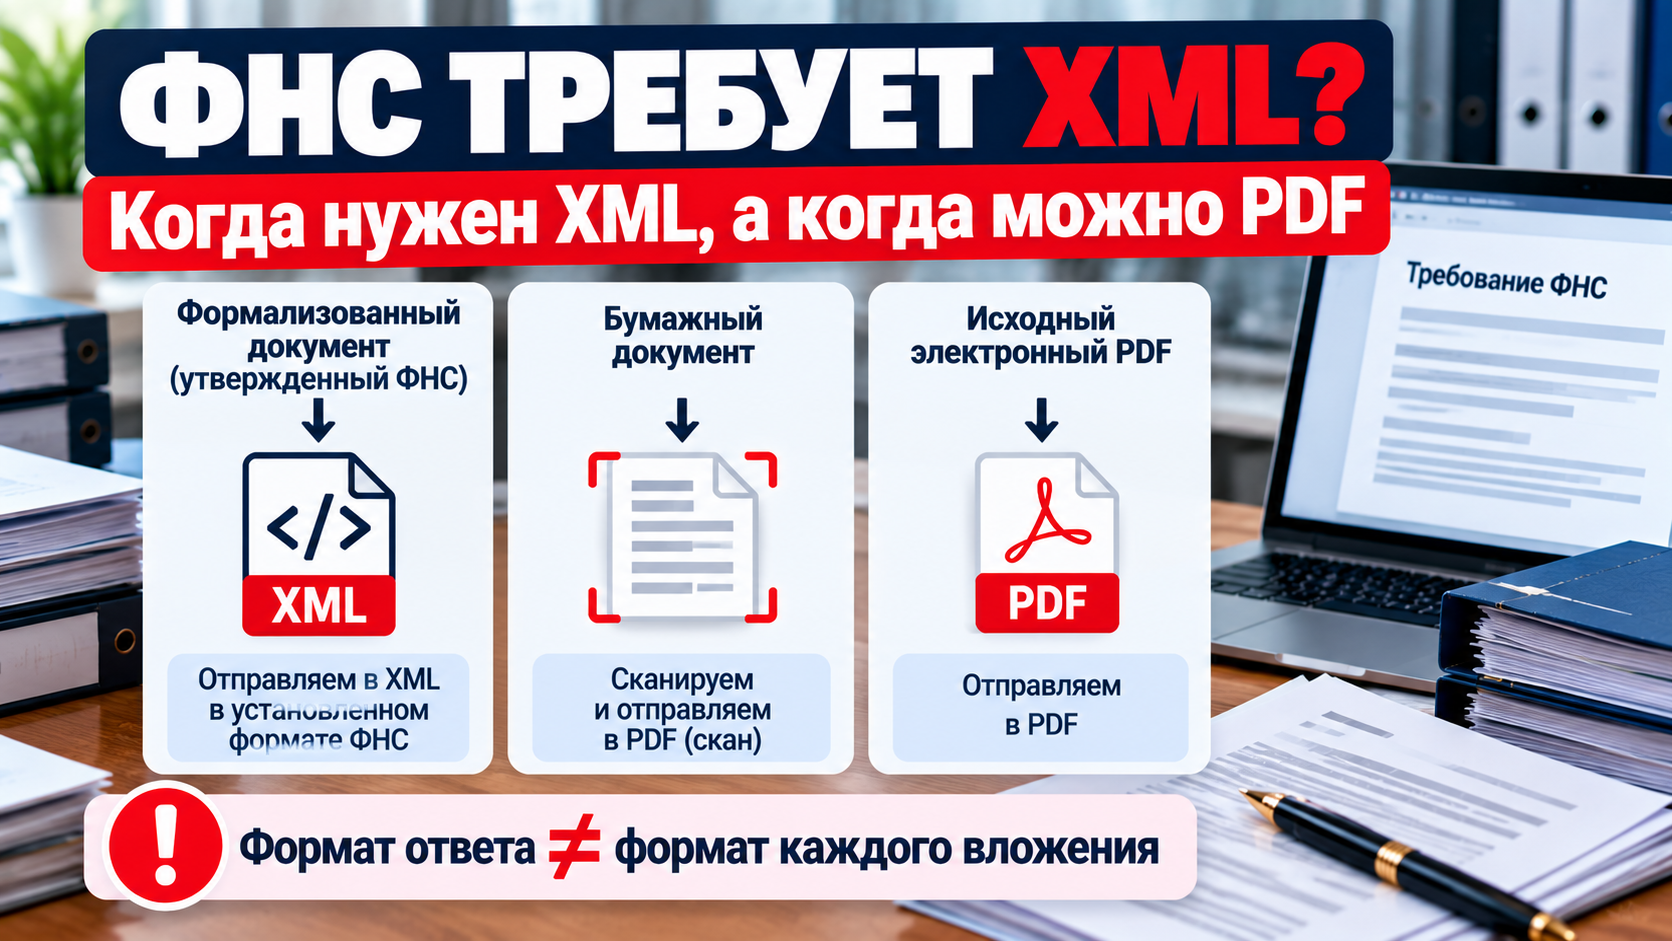
ФНС разделяет как минимум три ситуации:
- документ изначально создан в утверждённом электронном формате;
- документ изначально создан на бумаге;
- документ изначально создан как электронный PDF и подписан электронной подписью.
Если документ изначально создан в утверждённом формате ФНС
ФНС указывает: если истребуемый документ составлен в электронной форме по формату, установленному ФНС России, он представляется в налоговый орган в электронной форме — по телекоммуникационным каналам связи или через личный кабинет налогоплательщика.
То есть если электронный документ изначально существует как формализованный XML, логика ответа проста: представляется сам электронный документ в установленном формате.
Это особенно важно для документов, для которых электронный формат прямо утверждён ФНС: например, электронного счёта-фактуры, УПД, отдельных перевозочных документов и других формализованных документов.
Если исходный документ был бумажным
Бумажный документ не нужно «превращать в смысловой XML», чтобы ответить на требование.
ФНС разрешает представлять документы, составленные на бумаге, в электронной форме как электронные образы — то есть сканы с сохранением реквизитов документа.
Для обмена такими электронными образами применяется формат электронного документооборота, утверждённый ФНС.
С 2025 года действует приказ ФНС России от 18.06.2025 № ЕД-7-26/535@, который утвердил новый формат документа для электронного взаимодействия с налоговыми органами и заменил прежний приказ 2017 года.
Если документ изначально создан как PDF
Отдельная ситуация — электронный документ, который изначально существует в PDF.
ФНС разъясняла применение приказа № ЕД-7-26/535@: если документ изначально подготовлен в формате PDF и заверен усиленной квалифицированной электронной подписью, его можно направлять через оператора электронного документооборота по ТКС без преобразования в XML — в исходном формате PDF.
Это важный практический вывод: сам факт электронной передачи в ФНС не означает, что каждый файл обязан быть содержательно преобразован в XML.
Почему тогда в ответе на требование всё равно встречается XML
Потому что XML может использоваться на разных уровнях.
Например:
- сам документ может быть формализованным XML;
- PDF или скан может быть вложением в электронный транспортный контейнер;
- опись и служебные сведения об отправке формируются в установленном формате;
- ответ на требование через оператора ЭДО технически формируется по формату ФНС.
То есть наличие XML в электронной отправке ещё не означает, что каждый приложенный документ должен быть самостоятельно переделан в формализованный XML-документ.
Когда XML действительно нужен
XML нужен, когда для конкретного электронного документа установлен обязательный или используемый формат ФНС и вы представляете именно электронный оригинал такого документа.
Например, если у вас есть электронный УПД, сформированный и подписанный в утверждённом формате, логично представить его как электронный УПД, а не распечатывать, сканировать и отправлять PDF.
То же относится к электронному счёту-фактуре: для него НК РФ и приказы ФНС предусматривают специальный формат электронного обмена.
Когда не нужно искусственно создавать XML
Не стоит автоматически конвертировать любой документ в XML только потому, что требование пришло в электронном виде.
Сначала ответьте на три вопроса:
- В каком виде документ был создан изначально?
- Есть ли для него утверждённый обязательный электронный формат?
- Какой способ представления допускает ФНС для этого типа документа?
Если это обычный бумажный договор — обычно речь идёт об электронном образе.
Если это электронный PDF, подписанный УКЭП, действующий формат электронного взаимодействия допускает его отправку в исходном PDF.
Если это формализованный электронный УПД — представляется формализованный электронный документ.
Что с УПД в PDF
Здесь важно различать:
- PDF как электронный образ или неформализованный электронный документ;
- формализованный УПД XML;
- УПД со статусом 1, который одновременно выполняет функцию счёта-фактуры.
Если контрагент или налоговая проверка требует именно формализованный электронный УПД, обычный PDF не превращается в такой УПД только потому, что он содержит все те же визуальные реквизиты.
Если у вас есть только PDF, а нужен формализованный XML, можно использовать наш сервис:
Как отвечать на требование: практический алгоритм
- Разберите перечень документов.
- Для каждого отметьте исходный формат: бумага, PDF, формализованный XML.
- Проверьте, есть ли утверждённый формат ФНС.
- Бумажные документы подготовьте как электронные образы, если отправляете электронно.
- Исходные PDF не конвертируйте без необходимости, если они могут быть представлены в исходном формате.
- Формализованные документы представляйте в их утверждённом формате.
- При отправке по ТКС пакет должен быть заверен УКЭП проверяемого лица или его представителя.
Важное различие: формат документа и формат ответа
Это два разных понятия.
Формат документа — например, PDF договора или XML УПД.
Формат электронного ответа — техническая структура пакета, по которой оператор ЭДО передаёт ответ ФНС.
Из-за смешения этих понятий часто и появляется ошибочный вывод: «раз ответ отправляется XML-пакетом, значит все вложения тоже обязаны быть XML».
Короткий вывод
ФНС не требует превращать любой истребуемый документ в содержательный XML.
Правило зависит от исходной формы документа:
- формализованный электронный документ — в установленном формате;
- бумажный документ — может быть представлен электронным образом;
- электронный PDF, подписанный УКЭП, по действующему формату может направляться в исходном PDF.
Поэтому сначала определяйте правовой и технический статус самого документа, а уже потом выбирайте формат отправки.