Требование по статье 93.1 НК РФ часто называют «встречной проверкой», но это слишком упрощённо.
По этой статье ФНС может запросить у организации или ИП документы и информацию о другом налогоплательщике либо о конкретной сделке. И от основания требования зависит срок ответа.
Главная ошибка — увидеть в шапке «ст. 93.1 НК РФ» и сразу считать, что на ответ всегда есть один и тот же срок.
Сначала посмотрите, на какой пункт статьи 93.1 ссылается требование
ФНС на своей официальной странице разделяет требования по статье 93.1 на две основные группы.
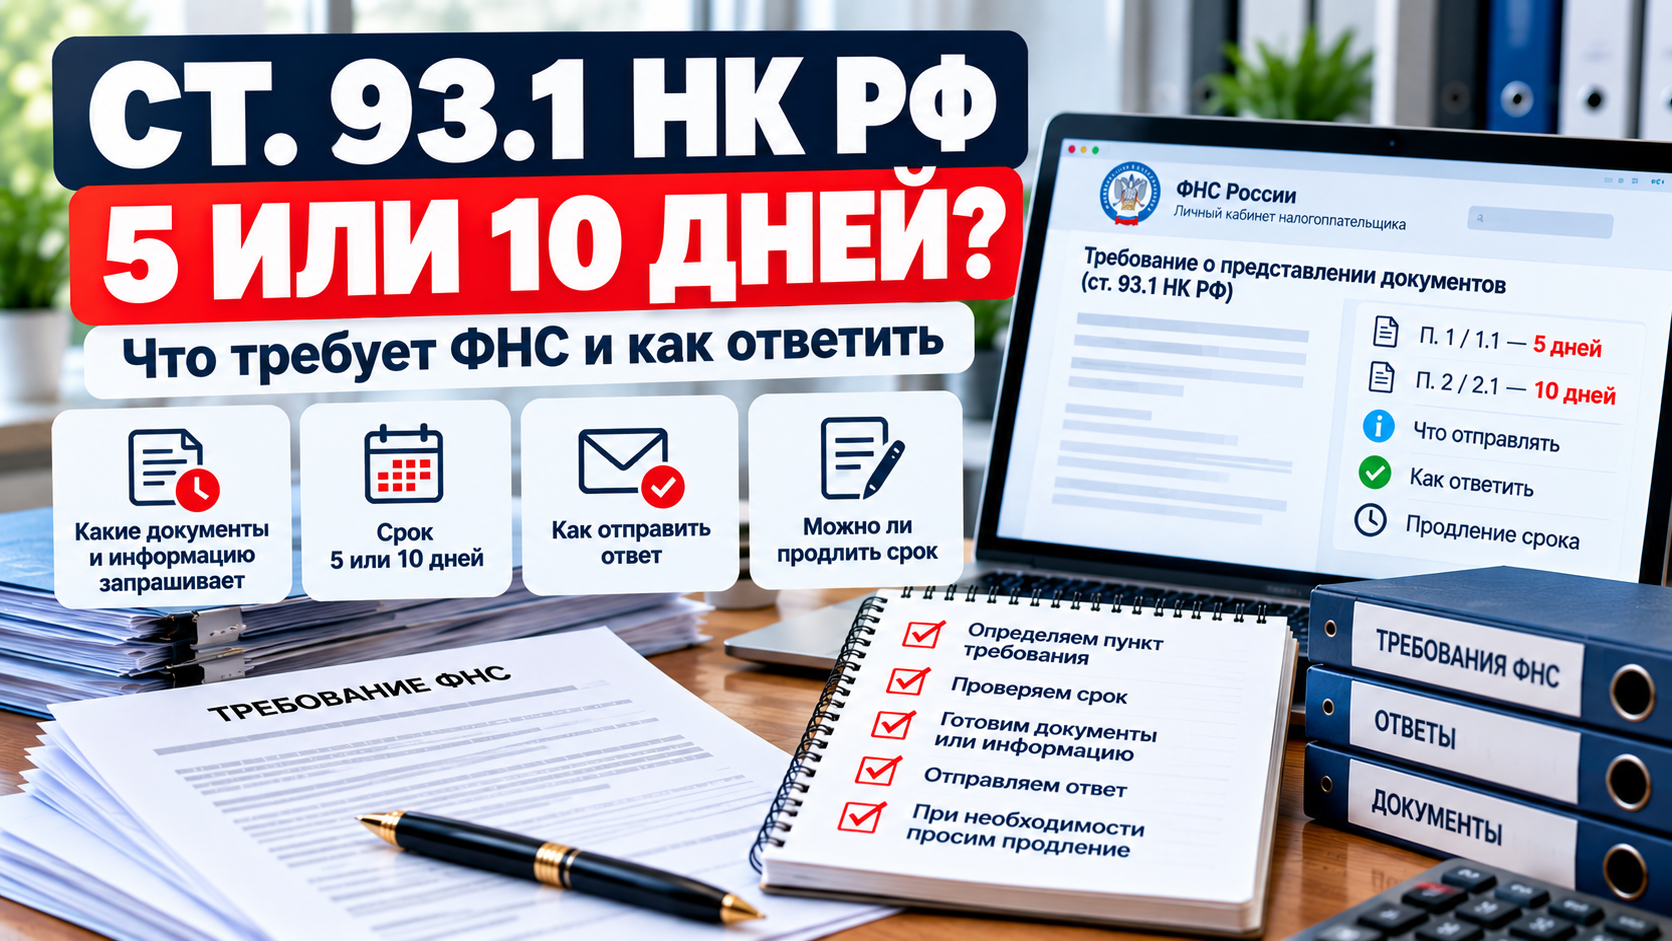
Пункты 1 и 1.1 статьи 93.1
Это истребование документов или информации в связи с налоговой проверкой либо иными предусмотренными Кодексом мероприятиями налогового контроля.
ФНС указывает: лицо, получившее такое требование, исполняет его в течение 5 дней со дня получения либо в тот же срок сообщает, что не располагает запрошенными документами или информацией.
Пункты 2 и 2.1 статьи 93.1
Это истребование документов или информации вне рамок конкретной налоговой проверки, в том числе когда налоговому органу нужны сведения о конкретной сделке.
Для таких требований ФНС указывает срок 10 дней со дня получения либо тот же срок для сообщения об отсутствии запрошенных документов или информации.
Почему важно прочитать не только статью, но и основание требования
В самом требовании должны быть сведения, позволяющие понять:
- в связи с каким мероприятием налогового контроля направлен запрос;
- в отношении какого лица истребуются документы или информация;
- если речь идёт о конкретной сделке — какие сведения позволяют её идентифицировать;
- что именно требуется: документы, информация или и то и другое.
Не стоит автоматически отправлять всю переписку и весь документооборот с контрагентом, если требование касается ограниченного периода или конкретной сделки.
Документы и информация — не одно и то же
В требовании может быть два разных типа запросов.
Документы — это уже существующие документы: договор, УПД, акт, платёжное поручение, спецификация и т. д.
Информация — это сведения, которые налоговый орган просит сообщить в ответе: например, обстоятельства сделки, данные о контактах, способ взаимодействия, сведения о перевозке или оплате.
Поэтому на каждую строку требования полезно поставить отметку:
| Что запросили | Документ | Информация | Есть | Уже представлялось |
|---|---|---|---|---|
| Договор | Да | Нет | Да | Нет |
| Кто согласовывал условия сделки | Нет | Да | — | Нет |
| УПД | Да | Нет | Да | Да |
Если документов нет
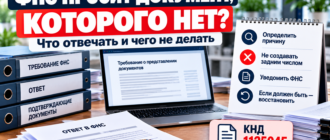
Не нужно молчать и не нужно создавать документ задним числом только потому, что ФНС включила его в перечень.
Если запрошенных документов или информации у вас нет, ФНС прямо предусматривает возможность сообщить об этом в срок исполнения требования.
В ответе лучше указать причину:
- документ не составлялся;
- операция не совершалась;
- сведения отсутствуют;
- документ находится у другого лица;
- запрошенный документ к вашей деятельности не относится.
Если документы уже представлялись
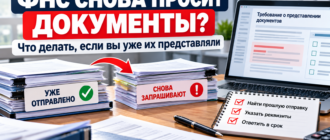
ФНС также указывает, что ранее представленные документы или информация могут не направляться повторно, если в установленный срок уведомить налоговый орган и указать реквизиты прежней отправки и инспекцию, куда материалы направлялись.
Подробно этот сценарий мы разобрали отдельно: ФНС снова просит документы, которые уже представлялись: что делать.
Можно ли попросить продление
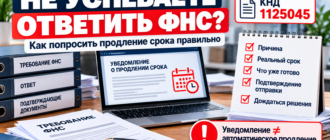
Да. Если собрать документы или информацию в установленный срок невозможно, нужно уведомить налоговый орган о невозможности представить их вовремя, указать причины и срок, который вам необходим.
После такого уведомления налоговый орган вправе продлить срок.
Важно: уведомление само по себе не означает, что продление уже предоставлено. Нужна реакция налогового органа.
Как отвечать на требование по статье 93.1: алгоритм
- Определите пункт статьи 93.1. От него зависит срок.
- Зафиксируйте дату получения.
- Разделите запрос на документы и информацию.
- Проверьте период и конкретную сделку.
- Отметьте, что уже представлялось.
- Отметьте, чего у вас нет.
- Оцените объём работы и необходимость продления.
- Соберите только относящийся к требованию пакет.
- Сохраните квитанцию и опись отправки.
Что не стоит делать
- отправлять весь архив по контрагенту без разбора;
- игнорировать вопросную часть требования и приложить только документы;
- считать, что отсутствие документов освобождает от ответа;
- повторно отправлять уже представленные документы без проверки архива;
- оставлять вопрос продления на последний день;
- создавать отсутствующие документы задним числом.
Короткий вывод
Требование по статье 93.1 НК РФ сначала нужно классифицировать.
Если оно направлено по пунктам 1 или 1.1, ФНС указывает срок 5 дней. Если по пунктам 2 или 2.1 — 10 дней.
После этого разберите, где ФНС просит документы, где информацию, что уже представлялось и чего у вас объективно нет.
Если требование только пришло и вы ещё не начали разбор, используйте также общий алгоритм: что проверить до сбора документов по требованию ФНС.