ФНС запросила документ, которого у вас нет. Что делать: молчать, писать пояснение или пытаться срочно восстановить документ?
Правильный ответ зависит от причины отсутствия документа. Но главное правило одно: отсутствие документа не означает, что требование можно оставить без ответа.
ФНС прямо разъясняет, что в ряде случаев компании и ИП могут не представлять конкретный документ, если он:
- ранее уже представлялся;
- не является обязательным по закону или не предусмотрен учётной политикой;
- не составлялся;
- утрачен;
- передан контролирующим или иным органам по их запросу.
В таких ситуациях нужно уведомить налоговый орган и объяснить причину непредставления.
Сначала определите, почему документа нет
Фраза «документа нет» слишком общая. Для ответа ФНС важно понимать причину.
Практически ситуации можно разделить на пять групп.
1. Документ вообще не должен был составляться
Например, налоговая просит документ, который не предусмотрен законом для вашей операции или не используется в вашей системе учёта.
В этом случае не нужно создавать его задним числом только потому, что он перечислен в требовании.
В ответе укажите, что документ не составлялся, и поясните почему.
2. Документ должен был быть, но фактически не составлялся
Это уже более рискованная ситуация.
Здесь важно не маскировать проблему формальной фразой. Нужно оценить:
- обязан ли был документ существовать;
- можно ли восстановить его на основании первичных данных;
- есть ли другие документы, подтверждающие операцию;
- какие налоговые риски возникают из-за отсутствия документа.
Если документ действительно должен был быть оформлен, ответ ФНС должен учитывать не только факт отсутствия, но и дальнейшие действия по восстановлению.
3. Документ утрачен
Если документ был, но утрачен, нужно указать это в ответе и, по возможности, приложить подтверждение обстоятельств утраты.
Одновременно стоит начать восстановление:
- запросить копию у контрагента;
- проверить архив ЭДО;
- восстановить из бухгалтерской системы;
- проверить электронную почту и файловые архивы;
- поднять банковские, складские и иные подтверждающие документы.
4. Документ передан другому государственному органу
Если оригинал был передан по запросу другого контролирующего органа, в ответе нужно указать куда, когда и на каком основании он был передан.
Если есть подтверждение передачи — приложите его.
5. Документ уже представлялся в ФНС раньше
В этом случае его не нужно автоматически отправлять повторно. Вместо этого в установленный срок уведомите налоговый орган и укажите реквизиты прежней отправки.
Отдельный разбор: ФНС снова просит документы, которые уже представлялись: что делать.
Как сообщить ФНС, что документа нет
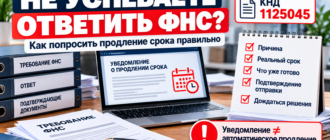
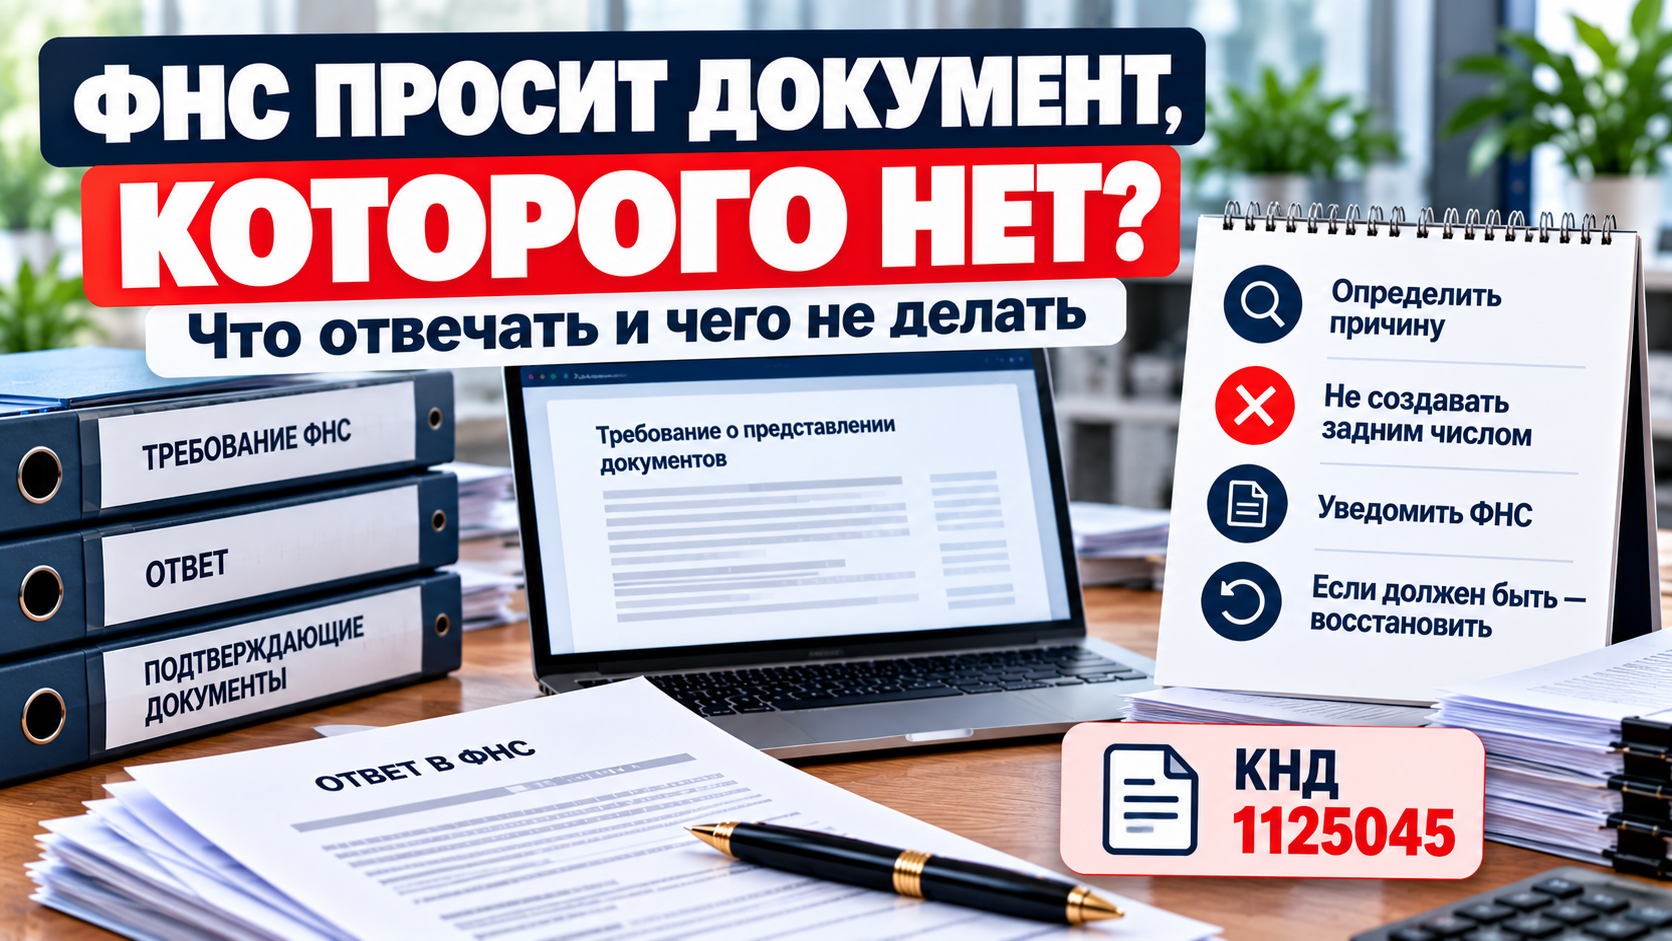
ФНС рекомендует использовать форму КНД 1125045 — «Уведомление о невозможности представления в установленные сроки документов (информации)».
Эта форма используется не только для просьбы о продлении срока, но и в ситуациях, когда документы объективно отсутствуют и представить их невозможно.
В уведомлении укажите:
- какой именно документ отсутствует;
- по какой причине;
- существовал ли он вообще;
- если утрачен — что делается для восстановления;
- если передан другому органу — кому и когда;
- если не составлялся — почему не должен был составляться.
Если требование направлено по статье 93.1 НК РФ
По статье 93.1 порядок особенно формализован.
ФНС указывает:
- по требованиям в рамках пунктов 1 и 1.1 статьи 93.1 — если документов или информации нет, об этом сообщают в тот же срок, который установлен для ответа;
- по требованиям в рамках пунктов 2 и 2.1 — отсутствие документов или информации также нужно сообщить в установленный срок.
Срок по статье 93.1 зависит от основания требования. Мы отдельно разобрали это здесь: Требование ФНС по ст. 93.1: 5 или 10 дней.
Что написать в ответе
Формулировка должна быть конкретной. Например:
В ответ на требование № ___ от ___ сообщаем, что документ «___» отсутствует, поскольку в рассматриваемой хозяйственной ситуации его составление законодательством и принятой учётной политикой не предусмотрено. В связи с этим представить указанный документ не представляется возможным.
Если документ утрачен:
В ответ на требование № ___ от ___ сообщаем, что документ «___» ранее был составлен, однако в настоящее время утрачен. Предприняты меры по его восстановлению, направлен запрос контрагенту от ___. После получения копии документ будет представлен дополнительно.
Если документ передан другому органу:
Документ «___» был передан в ___ на основании требования/запроса № ___ от ___. Подтверждение передачи прилагается.
Чего делать не стоит
- оставлять требование без ответа;
- создавать документ задним числом, если он фактически не существовал;
- писать только «документа нет» без объяснения;
- утверждать, что документ не обязателен, не проверив правовое основание;
- повторно отправлять ранее представленные документы без проверки архива;
- затягивать с восстановлением действительно обязательного документа.
Если документ обязателен, но его нет
Это уже не только вопрос ответа на требование, но и отдельный риск для учёта.
Если документ подтверждает расход, НДС, доход, хозяйственную операцию или иной значимый факт, отсутствие первичного документа может повлиять на доказательную базу.
Поэтому параллельно с ответом ФНС нужно решить вопрос восстановления.
Практический чек-лист
- Выпишите все отсутствующие документы.
- По каждому укажите причину отсутствия.
- Проверьте, должен ли он был существовать.
- Найдите альтернативные подтверждения операции.
- Если документ утрачен — начните восстановление.
- Если передан другому органу — найдите подтверждение.
- Подготовьте уведомление КНД 1125045.
- Отправьте ответ в установленный срок.
- Сохраните подтверждение отправки.
Короткий вывод
Если ФНС запросила документ, которого у вас нет, это не повод молчать и не повод срочно «рисовать» документ задним числом.
Нужно определить причину отсутствия, уведомить налоговый орган и объяснить ситуацию. Если документ должен был существовать — параллельно начать его восстановление.
Если вы только получили требование и ещё не разобрали его целиком, используйте общий алгоритм: что проверить до сбора документов.