Если документов по требованию ФНС много и в установленный срок вы объективно не успеваете, просто молча пропустить срок — худший вариант.
Налоговый кодекс предусматривает возможность уведомить инспекцию о том, что представить документы вовремя невозможно, указать причины и предложить срок, в который вы сможете это сделать.
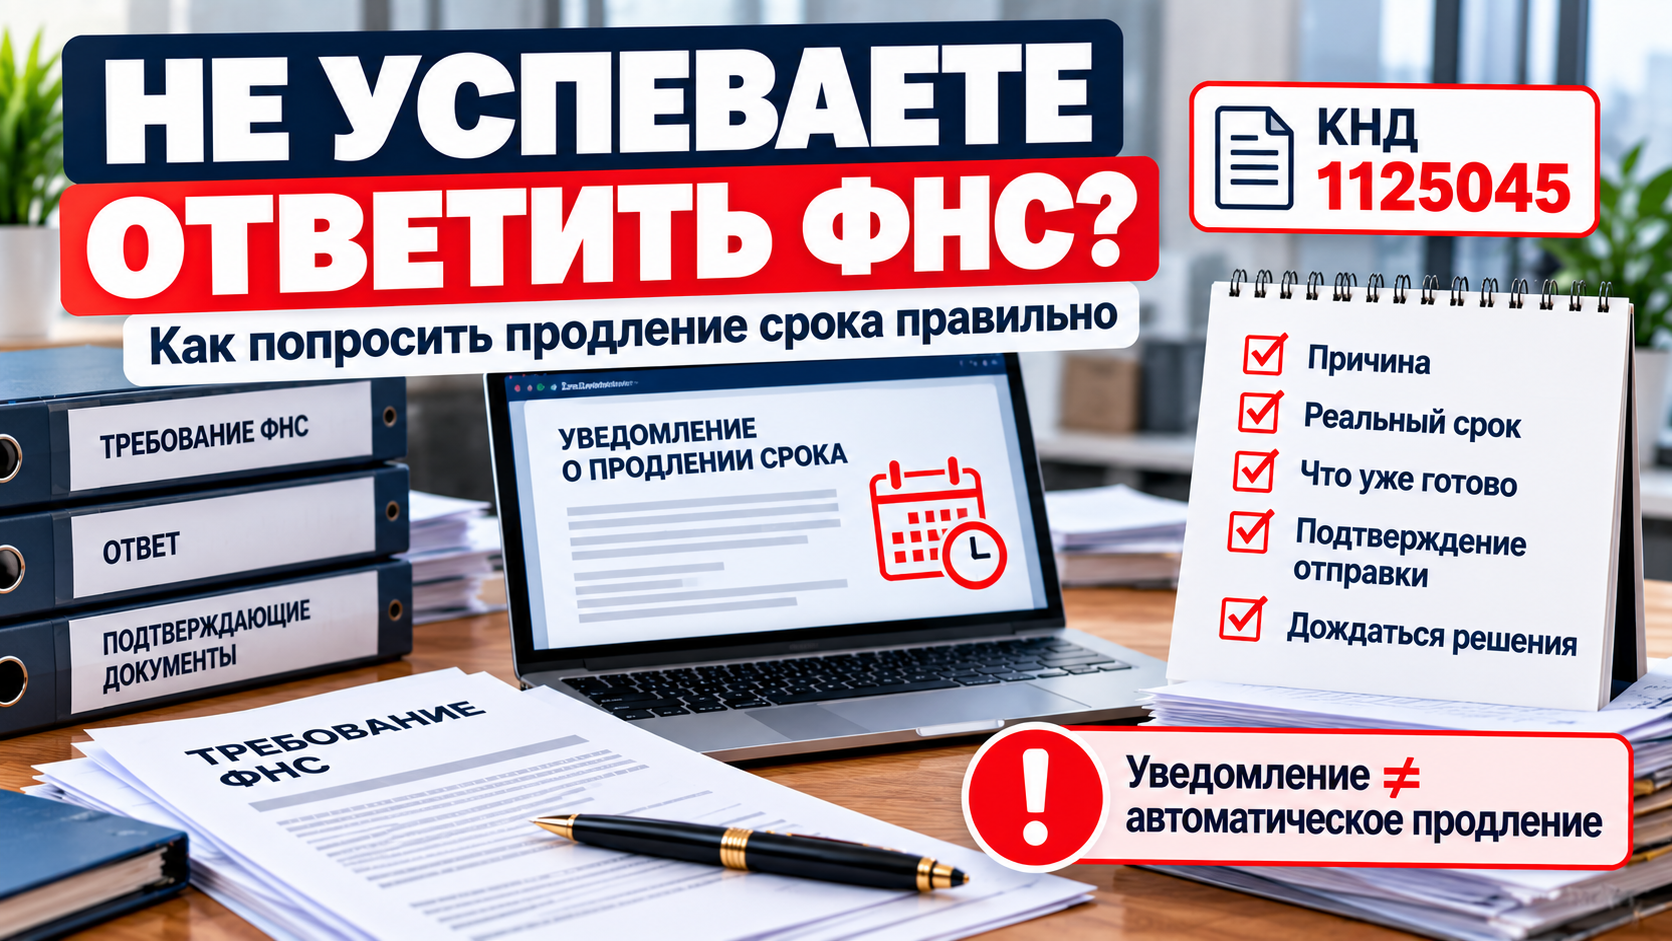
Но важно понимать: уведомление не продлевает срок автоматически. Решение о продлении принимает налоговый орган.
Когда имеет смысл просить продление
Продление обычно имеет смысл, если:
- запрошен большой объём документов;
- часть документов находится в архиве;
- нужно восстановить документы из нескольких информационных систем;
- часть документов находится у филиала, склада, подрядчика или другого подразделения;
- для подготовки ответа нужно собрать сведения за длительный период;
- требование поступило в период отсутствия ответственного сотрудника;
- есть техническая причина, которая реально мешает вовремя подготовить пакет.
Чем конкретнее вы объясняете причину и реальный объём работы, тем понятнее инспекции, почему запрошенный срок нужен.
По статье 93 НК РФ уведомить нужно очень быстро
Если документы истребованы у проверяемого лица в порядке статьи 93 НК РФ и представить их в установленный срок невозможно, пункт 3 статьи 93 требует в течение дня, следующего за днём получения требования, письменно уведомить налоговый орган.
В уведомлении указываются:
- причины, по которым документы невозможно представить вовремя;
- срок, в течение которого вы сможете их представить.
ФНС на официальной странице отдельно подтверждает этот порядок.
Что происходит после уведомления
После получения уведомления руководитель или заместитель руководителя налогового органа вправе:
- продлить срок представления документов;
- либо отказать в продлении.
По информации ФНС, решение принимается в течение двух дней со дня получения уведомления.
Поэтому нельзя считать, что после отправки уведомления новый срок уже согласован.
Какую форму использовать
ФНС утвердила специальную форму и электронный формат:
«Уведомление о невозможности представления в установленные сроки документов (информации)».
Форма утверждена приказом ФНС России от 21.02.2024 № СД-7-2/148@. Код формы — КНД 1125045.
Уведомление можно направить, в зависимости от ситуации и доступного канала:
- лично или через представителя;
- по почте заказным письмом;
- в электронной форме через оператора электронного документооборота;
- через личный кабинет налогоплательщика.
Как сформулировать причину
Фраза «не успеваем» сама по себе слабая.
Лучше описывать конкретно:
- сколько документов запрошено;
- за какой период;
- где они хранятся;
- почему невозможно собрать их в исходный срок;
- какая часть уже подготовлена;
- какой срок реально нужен.
Например:
В связи со значительным объёмом истребуемых документов за период с ___ по ___, необходимостью выгрузки документов из архивной базы и их проверки перед представлением, исполнить требование в установленный срок не представляется возможным. Просим продлить срок до ___. По состоянию на дату уведомления подготовлено ___ из ___ документов.
Нужно ли отправлять часть документов сразу
Если часть пакета уже готова, на практике разумно не ждать, пока будет собран абсолютно весь объём.
ФНС при решении вопроса о продлении может учитывать объём запрошенных документов, причины задержки и факт частичного представления.
Поэтому если технически возможно, можно:
- направить готовую часть;
- одновременно подать уведомление о невозможности представить остальное в срок;
- указать, какой объём остаётся и когда он будет подготовлен.
А если требование направлено по статье 93.1 НК РФ
По статье 93.1 ФНС также предусматривает возможность продления срока, если истребуемые документы или информация не могут быть представлены вовремя.
При этом сначала нужно определить, какой пункт статьи 93.1 указан в требовании, потому что исходный срок исполнения различается.
Подробно сроки по статье 93.1 мы разобрали в статье: Требование ФНС по ст. 93.1: 5 или 10 дней.
Форма КНД 1125045 предусмотрена в том числе для уведомления по пункту 5 статьи 93.1 НК РФ.
Чего не делать
- не ждать последнего дня, если уже понятно, что объём не собрать;
- не считать уведомление автоматическим разрешением на новый срок;
- не писать абстрактное «большой объём» без пояснений;
- не указывать заведомо нереальный новый срок;
- не игнорировать готовую часть документов, если её можно представить;
- не путать уведомление о невозможности представить документы с уведомлением о том, что документы уже представлялись ранее.
Практический чек-лист
- Определите статью и пункт НК РФ.
- Зафиксируйте дату получения требования.
- Посчитайте исходный срок ответа.
- Оцените реальный объём документов.
- Определите, сколько уже готово.
- Сформулируйте конкретную причину задержки.
- Укажите реальный срок, который вам нужен.
- Отправьте уведомление по форме КНД 1125045.
- Сохраните подтверждение отправки.
- Отслеживайте решение о продлении.
Короткий вывод
Просить продление срока ответа на требование ФНС можно, но делать это нужно процессуально правильно.
Для требований по статье 93 НК РФ уведомление о невозможности представить документы в срок направляется в течение дня, следующего за днём получения требования. В уведомлении нужно объяснить причину и указать срок, который вам необходим.
После этого инспекция принимает отдельное решение — продлить срок или отказать.
Если вы только получили требование и ещё не определили его вид, начните с общей инструкции: что проверить до сбора документов.