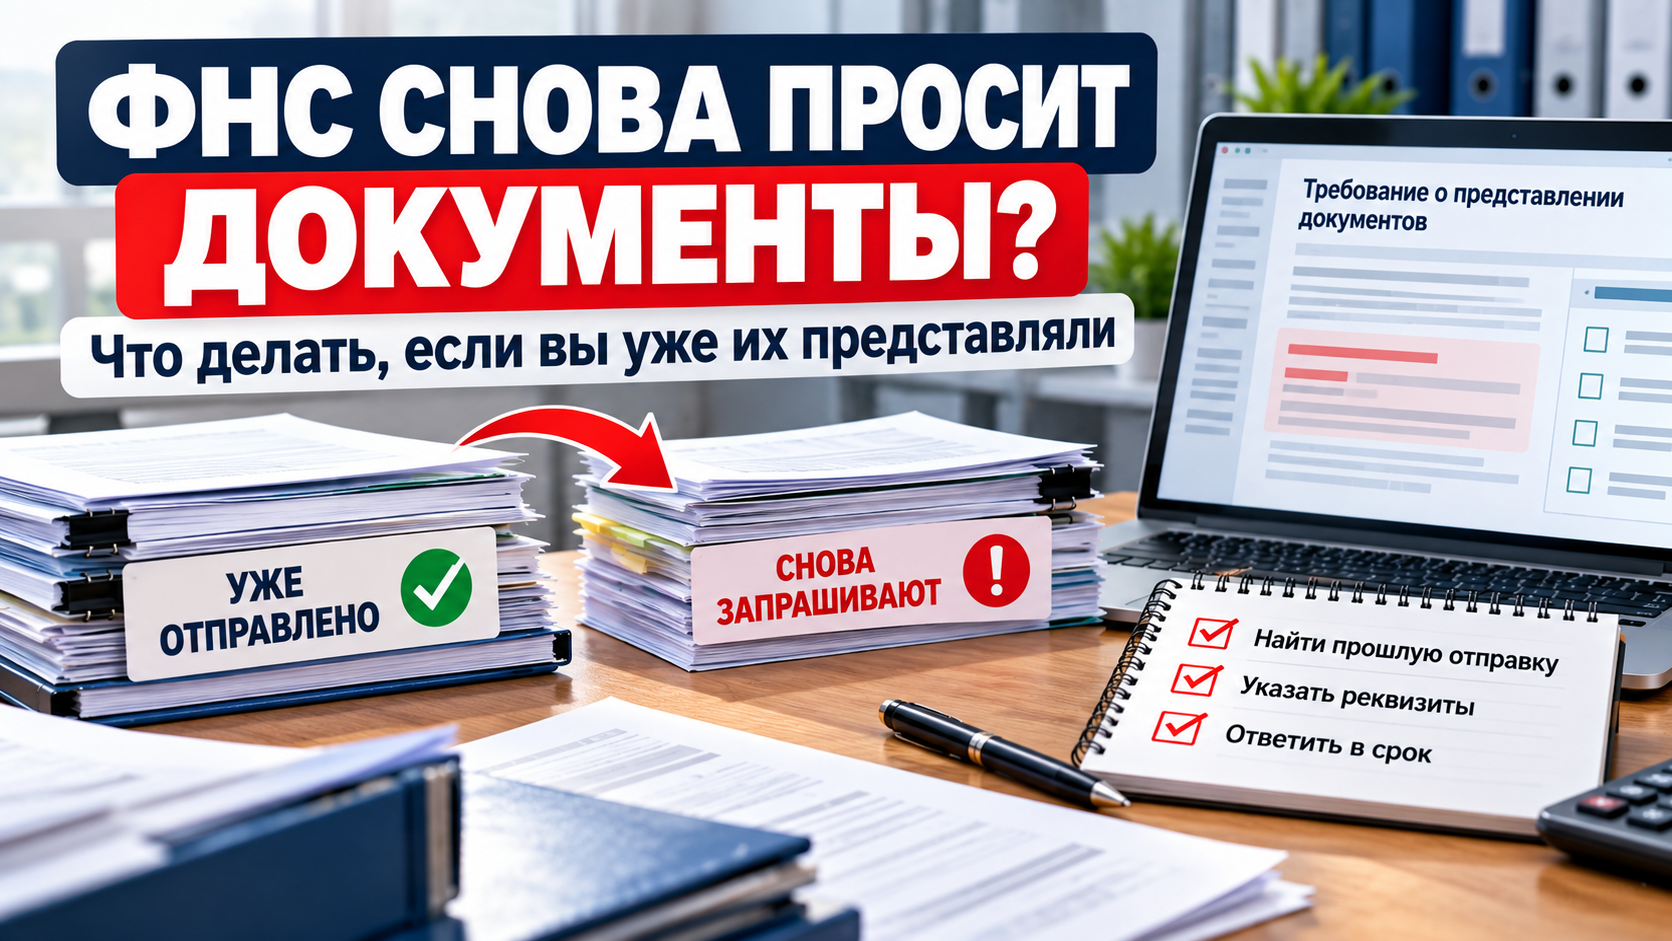
ФНС снова запросила документы, которые вы уже отправляли раньше. Нужно ли повторно прикладывать те же договоры, УПД, акты и выписки?
Не всегда.
ФНС прямо разъясняет: ранее представленные в налоговые органы документы и информация могут не представляться повторно, если в установленный срок уведомить инспекцию о том, что они уже были представлены.
Но просто написать «мы это уже отправляли» недостаточно. В уведомлении нужно указать реквизиты прежней отправки и налоговый орган, в который документы были представлены.
Что сделать сразу после получения повторного требования
Не начинайте с повторной выгрузки архива. Сначала разделите запрос на три группы:
- документы, которые действительно уже представлялись;
- документы, которые ранее не направлялись;
- документы или сведения, которых у вас нет либо которые к вашей ситуации не относятся.
Так вы сразу понимаете, какую часть можно закрыть уведомлением, а какую всё же нужно готовить заново.
Когда документы можно не направлять повторно
По информации ФНС, ранее представленные документы или информация могут не представляться повторно независимо от основания их прежнего представления, если налоговый орган своевременно уведомлён об этом.
В уведомлении нужно сообщить:
- реквизиты документа, которым или приложением к которому документы направлялись ранее;
- наименование налогового органа, куда они были представлены.
Практически это означает, что вам нужно найти прежний ответ, квитанцию, опись либо иное подтверждение отправки и сослаться на него в новом ответе.
Нельзя просто проигнорировать новое требование
Даже если вы уверены, что всё уже отправляли, оставлять новое требование без ответа рискованно.
Правильная логика:
не повторная отправка файлов → а ответ на новое требование с указанием, где и когда эти документы уже были представлены.
ФНС также отмечает, что при неисполнении предыдущего требования инспекция может направить повторное требование, а ответственность может возникать за каждый отдельный случай неисполнения.
Какие реквизиты прежней отправки искать
В зависимости от способа обмена пригодятся:
- дата ответа;
- номер исходящего документа;
- номер требования, на которое отвечали;
- идентификатор электронного документооборота;
- квитанция о приёме;
- опись вложений;
- наименование инспекции;
- дата и способ отправки.
Чем точнее вы идентифицируете прежнюю передачу, тем меньше риск, что инспектор не сможет найти документы в системе.
Если часть документов уже отправляли, а часть — нет
Не нужно выбирать между двумя крайностями: либо повторно отправлять всё, либо не отправлять ничего.
Сделайте таблицу:
| Документ из требования | Статус | Что делаем |
|---|---|---|
| Договор | Уже представлялся | Ссылаемся на прежнюю отправку |
| УПД | Не представлялся | Прикладываем |
| Платёжное поручение | Уже представлялось | Ссылаемся на прежнюю отправку |
| Документ отсутствует | Нет | Поясняем причину отсутствия |
Такой подход позволяет сформировать один аккуратный ответ без лишнего дублирования.
Есть исключения
ФНС отдельно указывает случаи, когда запрет на повторное истребование не применяется.
В частности, это относится к ситуациям, когда:
- ранее представлялись подлинники документов и затем были возвращены проверяемому лицу;
- представленные ранее документы были утрачены налоговым органом вследствие обстоятельств непреодолимой силы.
Поэтому правило «один раз отправили — больше никогда не отправляем» применять автоматически нельзя.
А если документы запрашивают по статье 93.1 НК РФ?
Для требований о представлении документов или информации по статье 93.1 НК РФ также важно не игнорировать срок.
По разъяснениям ФНС, требование по пунктам 1 и 1.1 статьи 93.1 исполняется в течение пяти дней со дня получения либо в тот же срок сообщается об отсутствии документов или информации.
Если документы или информация истребуются вне рамок проверки относительно конкретной сделки по пункту 2 статьи 93.1 НК РФ, действует срок 10 рабочих дней.
При этом ранее представленные документы можно не дублировать при соблюдении порядка уведомления.
Что написать в уведомлении
Формулировка может быть простой и предметной:
В ответ на требование № ___ от ___ сообщаем, что часть истребуемых документов ранее была представлена в налоговый орган. Документы были направлены в ИФНС России № ___ письмом/ответом № ___ от ___, идентификатор отправки ___. В связи с этим повторно указанные документы не представляются. Перечень ранее представленных документов приведён ниже.
После этого удобно вставить таблицу с названием каждого документа и реквизитами прежней отправки.
Что делать, если прежнюю отправку не удаётся найти
Если вы помните, что документы направлялись, но не можете подтвердить когда и куда, сначала проверьте:
- личный кабинет налогоплательщика;
- архив ответов на требования;
- оператора ЭДО;
- 1С-Отчётность или другую систему сдачи отчётности;
- внутренний журнал исходящих документов;
- квитанции и извещения о получении.
Если реквизиты прежней отправки подтвердить не удаётся, безопаснее не ограничиваться общей фразой «представляли ранее», а оценить риск повторного представления документов.
Чек-лист ответа на повторное требование
- Определить срок ответа.
- Переписать перечень запрошенных документов.
- Отметить, что уже представлялось.
- Найти реквизиты прошлой отправки.
- Отдельно выделить новые документы.
- Отдельно отметить отсутствующие документы.
- Подготовить уведомление о ранее представленных документах.
- Приложить только то, что действительно нужно представить сейчас.
- Сохранить квитанцию нового ответа.
Главный вывод
Если ФНС повторно запрашивает документы, которые вы уже направляли, не нужно автоматически отправлять тот же архив второй раз.
Но и молчать нельзя.
Нужно своевременно ответить на новое требование, указать реквизиты прежней отправки и инспекцию, куда документы были представлены, а новые или ранее не представленные документы приложить отдельно.
Если требование только что пришло и вы ещё не разобрали его, начните с общей инструкции: что проверить до сбора документов по требованию ФНС.
Комментарии закрыты.