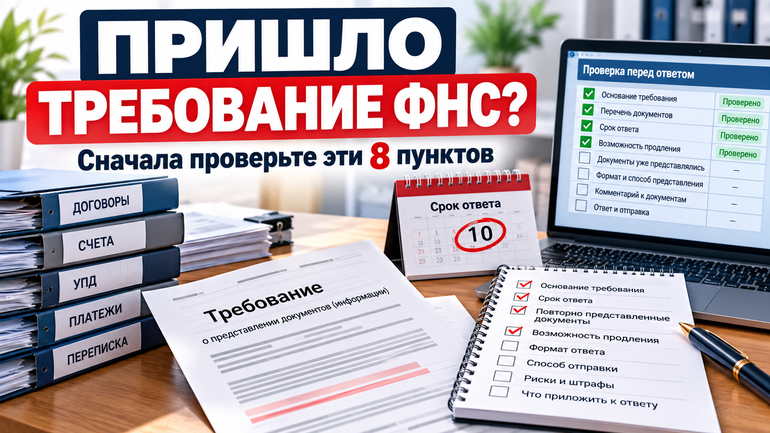
Получили требование из налоговой? Первое желание — сразу начинать собирать документы. Но это не всегда правильный первый шаг.
До подготовки ответа нужно определить, что именно прислала ФНС, на каком основании, какой срок установлен и действительно ли все запрошенные документы нужно представлять повторно.
Ошибки на этом этапе часто стоят дороже, чем сама подготовка ответа: можно пропустить срок, отправить лишние документы, не заметить, что часть уже представлялась, или не успеть попросить продление.
1. Сначала определите вид требования
Не все требования ФНС одинаковы. От вида требования зависит срок и состав ответа.
На практике чаще встречаются:
- требование представить пояснения в рамках камеральной проверки — статья 88 НК РФ;
- требование представить документы проверяемому лицу — статья 93 НК РФ;
- истребование документов или информации у контрагента либо иного лица — статья 93.1 НК РФ;
- требование, связанное с конкретной декларацией, расхождениями, убытком или уточнённой декларацией.
Поэтому начинать нужно не с папки «первичка», а с шапки и основания требования.
2. Зафиксируйте дату получения и крайний срок
Срок ответа зависит от основания.
Если ФНС требует пояснения по камеральной проверке по пункту 3 статьи 88 НК РФ, пояснения представляются в течение 5 рабочих дней со дня получения требования.
Если в ходе налоговой проверки истребуются документы по статье 93 НК РФ, общий срок для проверяемого лица — 10 дней со дня получения требования.
Если документы или информация истребуются по статье 93.1 НК РФ, срок зависит от основания. По требованиям в рамках проверки контрагента действует один срок, а при истребовании информации по конкретной сделке вне рамок проверки — другой.
Поэтому крайний срок лучше считать только после того, как определён вид требования.
Отдельно проверьте способ получения. ФНС указывает, что при направлении требования через личный кабинет датой получения считается день, следующий за днём размещения документа в личном кабинете.
3. Проверьте, что именно налоговая просит: пояснения, документы или информацию
Это принципиально разные вещи.
Если в требовании написано «представить пояснения», не нужно автоматически прикладывать весь комплект первичных документов.
Если истребуются конкретные документы, сначала составьте перечень:
| Что запросили | Есть | Уже представлялось | Нет / не относится | Нужен комментарий |
|---|---|---|---|---|
| Договор | Да | Нет | Нет | Нет |
| УПД / акт | Да | Да | Нет | Указать реквизиты прошлой отправки |
| Документ, которого нет | Нет | Нет | Да | Пояснить причину |
Такая таблица сразу показывает объём реальной работы и не позволяет отправить «всё подряд».
4. Проверьте, не представлялись ли эти документы раньше
ФНС прямо указывает: ранее представленные в налоговые органы документы и информация могут не представляться повторно, если в установленный срок уведомить налоговый орган о том, что они уже представлялись.
В уведомлении нужно указать:
- реквизиты документа, которым или приложением к которому документы были направлены;
- наименование налогового органа, куда они представлялись.
Поэтому до повторной выгрузки сотен файлов проверьте архив ответов на требования, квитанции и описи.
5. Если документа нет — не создавайте его задним числом
Отсутствие запрошенного документа и отказ от ответа — не одно и то же.
Если документа действительно нет, сначала определите почему:
- он не должен был составляться;
- операция не совершалась;
- документ находится у другого лица;
- сведения содержатся в другом документе;
- документ утрачен и есть подтверждающие обстоятельства.
В ответе лучше прямо описать ситуацию, чем искусственно создавать документ только потому, что он включён в перечень требования.
6. Сразу оцените, успеваете ли в срок
Если объём документов большой, вопрос продления нельзя оставлять на последний день.
По статье 93 НК РФ, если проверяемое лицо не может представить истребуемые документы в установленный срок, оно в течение дня, следующего за днём получения требования, письменно уведомляет налоговый орган о невозможности представить документы вовремя, указывает причины и срок, в который сможет их представить.
После получения такого уведомления руководитель или заместитель руководителя налогового органа вправе продлить срок либо отказать в продлении.
Важно: само уведомление не означает автоматического продления. Нужно дождаться решения налогового органа.
7. Посмотрите, кто именно проводит проверку
С 2026 года камеральную проверку может проводить не только инспекция, куда была представлена декларация, но и иной налоговый орган, уполномоченный ФНС России.
Если проверка передана в уполномоченный налоговый орган, налогоплательщика должны уведомить. Документы, сведения и пояснения в таком случае можно представлять как в инспекцию, куда сдавалась декларация, так и в уполномоченный налоговый орган.
Поэтому незнакомый номер инспекции в требовании сам по себе ещё не означает ошибку.
8. Только после этого собирайте документы
К этому моменту у вас должны быть ответы на восемь вопросов:
- Какой это вид требования?
- На какую норму НК РФ оно ссылается?
- Когда требование считается полученным?
- Какой крайний срок ответа?
- Нужны пояснения, документы или информация?
- Что уже представлялось ранее?
- Каких документов действительно нет?
- Нужно ли срочно подавать уведомление о невозможности представить документы в срок?
Только после этого имеет смысл формировать архивы, сканы, XML и пояснения.
Практический алгоритм первого дня
Если требование только что пришло, сделайте в таком порядке:
- сохраните само требование и квитанцию о получении;
- запишите дату получения;
- определите статью НК РФ и вид требования;
- рассчитайте срок;
- перенесите перечень запрошенного в рабочую таблицу;
- отметьте документы, которые уже представлялись;
- отметьте документы, которых нет или которые к вам не относятся;
- оцените объём и необходимость продления;
- назначьте ответственного за каждый блок;
- только затем начинайте собирать пакет.
Частые вопросы
Нужно ли отправлять все документы, которые перечислены в требовании?
Сначала нужно проверить основание требования, относимость документов к проверке и не представлялись ли они ранее. Ранее представленные документы при соблюдении установленного порядка могут не направляться повторно.
Сколько времени есть на ответ?
Единого срока нет. Для пояснений в рамках пункта 3 статьи 88 НК РФ — 5 рабочих дней. Для документов по статье 93 НК РФ общий срок — 10 дней. Для требований по статье 93.1 срок зависит от основания истребования.
Можно ли попросить продление?
Да, если речь идёт об истребовании документов и представить их в срок невозможно. Но уведомить налоговый орган нужно своевременно, а решение о продлении принимает налоговый орган.
Что делать, если документ уже отправляли раньше?
Не загружать его автоматически второй раз. Найдите реквизиты прошлой отправки и уведомите ФНС в установленный срок о том, что документ уже представлялся.
Что делать, если документа нет?
Проверить, должен ли он существовать в вашей ситуации, и подготовить пояснение о причинах отсутствия. Не создавать документ задним числом только ради формального ответа.
Вывод
Правильный ответ на требование ФНС начинается не со сбора документов, а с разбора самого требования.
Сначала — основание, срок, объём и история предыдущих ответов. Потом — документы.
Именно такой порядок обычно экономит больше всего времени и снижает риск отправить лишнее или пропустить важный процессуальный срок.
Комментарии закрыты.