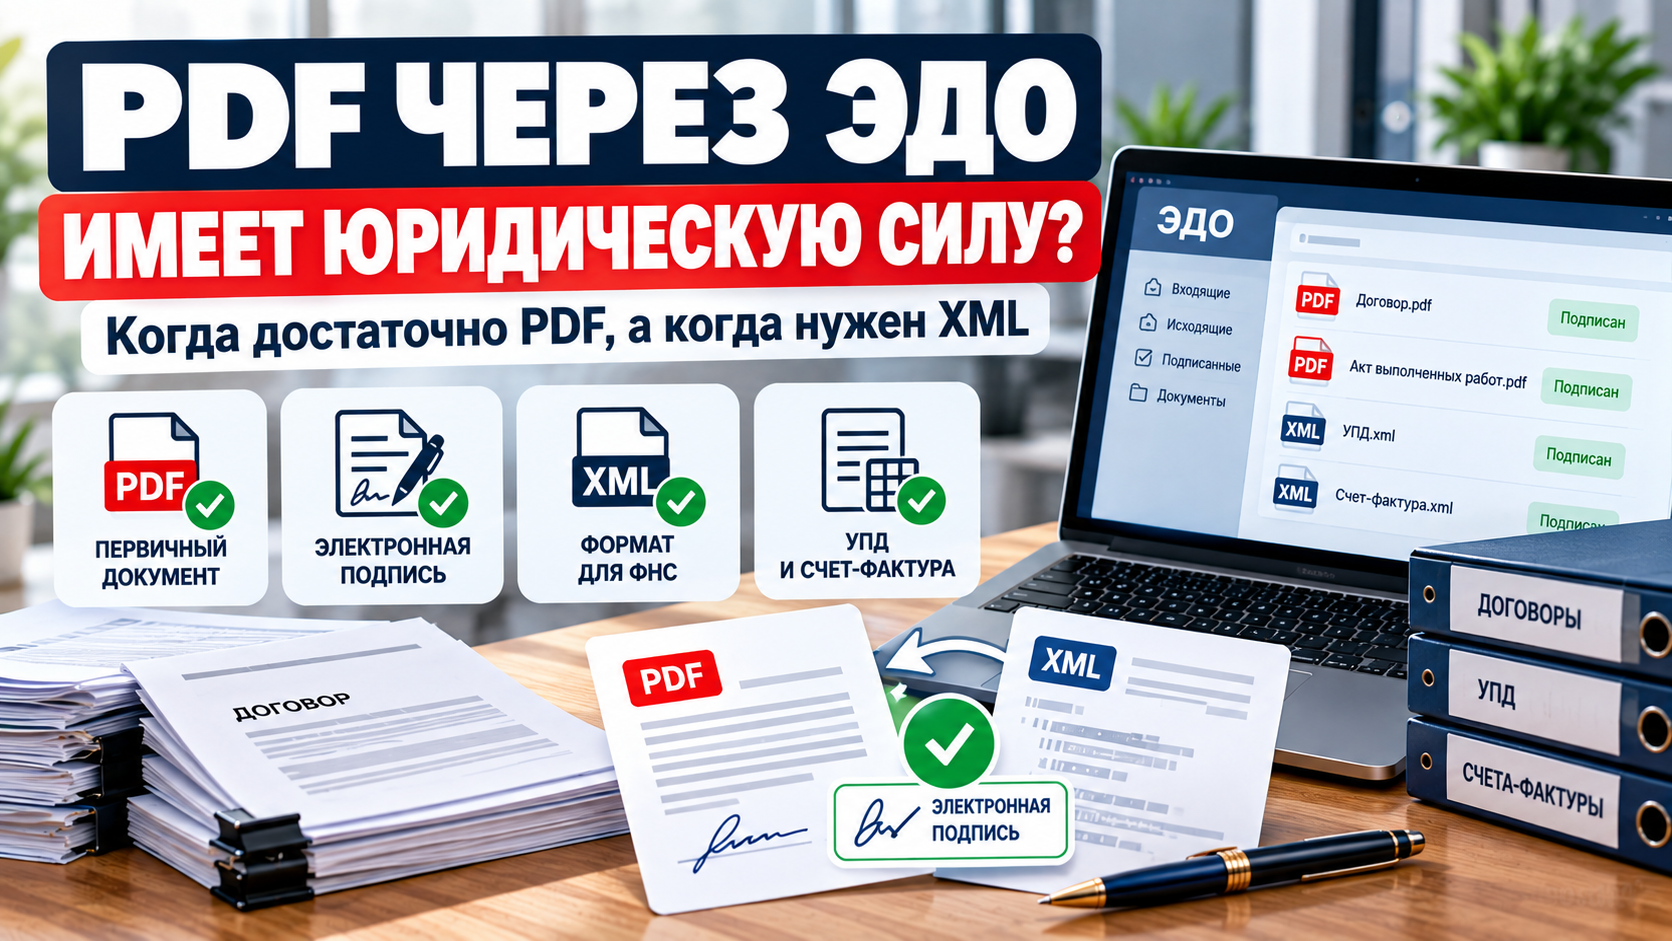
Можно ли отправить первичный документ в PDF через ЭДО и считать его полноценным оригиналом?
В общем случае — да, если это именно электронный первичный документ, он содержит обязательные реквизиты и подписан надлежащей электронной подписью. Но здесь есть важное исключение: счёт-фактура и УПД со статусом 1 требуют отдельной проверки, потому что для электронного счёта-фактуры действует установленный формат.
Поэтому фраза «PDF через ЭДО имеет такую же силу, как бумага» верна не для любого документа и не при любых условиях.
Что говорит закон о первичных документах
Часть 5 статьи 9 Федерального закона № 402-ФЗ «О бухгалтерском учёте» прямо разрешает составлять первичный учётный документ:
- на бумажном носителе;
- и (или) в виде электронного документа;
- подписанного электронной подписью.
То есть закон не требует, чтобы любой электронный первичный документ обязательно был XML.
ФНС также разъясняет, что и после 1 января 2026 года первичные документы можно создавать как в формализованном электронном виде, так и в виде неформализованных электронных документов, а также на бумаге.
Когда PDF через ЭДО может быть полноценным первичным документом
PDF может выступать электронным первичным документом, если одновременно выполняются ключевые условия:
- в документе есть обязательные реквизиты первичного документа по статье 9 Закона № 402-ФЗ;
- документ подписан электронной подписью уполномоченного лица;
- для конкретного вида документа законом не установлен обязательный специальный электронный формат;
- если используется простая или неквалифицированная электронная подпись, её применение и признание должны быть предусмотрены законом, нормативным актом или соглашением сторон;
- если документ двусторонний по своей сути, должны быть соблюдены требования к подписанию обеими сторонами.
При соблюдении этих условий сам по себе формат PDF не делает документ «второсортным».
Почему электронная подпись имеет значение
По статье 6 Федерального закона № 63-ФЗ информация в электронной форме, подписанная квалифицированной электронной подписью, признаётся электронным документом, равнозначным бумажному документу с собственноручной подписью, если закон не требует исключительно бумажной формы.
Для простой и неквалифицированной электронной подписи правило иное: её юридическое признание зависит от закона, нормативного акта или соглашения участников электронного взаимодействия.
Поэтому при споре важно не только то, что PDF «прошёл через ЭДО», но и:
- какой подписью он подписан;
- кто именно его подписал;
- действовал ли сертификат;
- было ли у подписанта соответствующее полномочие;
- предусмотрен ли такой способ подписания договором или правилами ЭДО.
PDF, скан и электронный оригинал — не одно и то же
Есть три разные ситуации, которые часто смешивают.
1. Документ изначально создан как электронный PDF
Он содержит все обязательные реквизиты и подписан сторонами электронной подписью. Такой документ может быть электронным оригиналом первички.
2. Бумажный документ отсканировали и отправили как PDF
Сам по себе скан — это копия изображения бумажного документа. То, что на скане видны рукописные подписи, не превращает файл автоматически в электронный оригинал.
Если стороны хотят использовать именно электронный экземпляр как первичный документ, нужно оценивать, кто и какой электронной подписью подписал этот файл и соответствует ли он требованиям к первичному документу.
3. PDF прикрепили к сообщению ЭДО без подписания самого документа
Наличие файла внутри системы ЭДО ещё не означает, что он подписан надлежащей электронной подписью. Нужно смотреть карточку документа и сведения о подписи.
Самое важное исключение: счёт-фактура
С первичкой и со счётом-фактурой нельзя применять одно и то же правило.
Пункт 1 статьи 169 НК РФ разрешает выставлять счёт-фактуру на бумаге и (или) в электронной форме. Но электронный счёт-фактура составляется по установленным форматам и порядку.
Форматы электронного счёта-фактуры утверждает ФНС. В 2026 году для УПД и электронного счёта-фактуры используется формат 5.03.
Отсюда практический вывод:
PDF может быть полноценным электронным первичным документом, но обычный PDF сам по себе не становится электронным счётом-фактурой установленного формата.
А что с УПД со статусом 1
УПД со статусом 1 совмещает две функции:
- первичного учётного документа;
- счёта-фактуры.
Поэтому здесь нужно разделять две части.
Для подтверждения факта хозяйственной жизни PDF, подписанный надлежащей электронной подписью и содержащий обязательные реквизиты, может рассматриваться как электронная первичка.
Но если этот же документ должен выполнять функцию электронного счёта-фактуры для НДС, нужно соблюдать требования статьи 169 НК РФ к электронному счёту-фактуре и установленному формату.
Именно поэтому спор «УПД в PDF через ЭДО законный или нет?» некорректно решать одним словом «да» или «нет».
Можно ли принять расходы по PDF через ЭДО
Для расходов важна документальная подтверждённость операции и корректность первичного документа.
Если PDF является надлежащим электронным первичным документом, содержит обязательные реквизиты и корректно подписан, его электронная форма сама по себе не мешает учитывать его в бухгалтерском и налоговом учёте.
ФНС прямо указывает, что первичные документы в электронном виде с электронной подписью могут использоваться в бухгалтерском и налоговом учёте.
А можно ли принять НДС к вычету
Здесь вопрос уже не только в первичке.
Основанием для вычета является счёт-фактура, оформленный в соответствии со статьёй 169 НК РФ, либо УПД, выполняющий функцию счёта-фактуры.
Если счёт-фактура выставляется именно в электронной форме, он должен соответствовать установленному формату и порядку электронного обмена.
Поэтому наличие подписанного PDF в ЭДО не стоит автоматически приравнивать к формализованному электронному счёту-фактуре.
Когда PDF — нормальный вариант
PDF через ЭДО обычно подходит для документов, для которых законодательство не требует специального электронного формата. Например, в зависимости от содержания и условий обмена это могут быть:
- акты;
- договоры;
- письма;
- отчёты;
- часть первичных документов;
- дополнительные соглашения;
- иные неформализованные документы.
ФНС отдельно подтверждает, что после отмены старых форматов электронных актов и накладных с 2026 года сохраняется возможность использовать неформализованные электронные первичные документы.
Когда лучше использовать XML
Формализованный XML предпочтителен или обязателен, когда:
- для документа установлен обязательный электронный формат;
- документ должен автоматически обрабатываться в учётной системе;
- это электронный счёт-фактура;
- используется УПД 5.03 как электронный счёт-фактура и первичный документ;
- нужна автоматическая сверка реквизитов и НДС;
- контрагент обоснованно требует именно формализованный документ для своего процесса.
Чек-лист: можно ли оставить PDF
Перед отправкой PDF через ЭДО проверьте:
- Документ является первичным, а не электронным счётом-фактурой?
- Для него нет обязательного специального электронного формата?
- Есть все обязательные реквизиты по статье 9 Закона № 402-ФЗ?
- Файл подписывается электронной подписью уполномоченного лица?
- Если документ двусторонний — предусмотрено подписание второй стороной?
- В договоре или соглашении об ЭДО нет требования использовать другой формат?
- В системе можно подтвердить действительность подписи и дату подписания?
Если на эти вопросы можно ответить положительно, PDF может быть нормальным электронным оригиналом.
Короткий вывод
PDF через ЭДО не является «просто картинкой» только потому, что это PDF.
Электронный первичный документ может быть неформализованным. Если он содержит обязательные реквизиты и подписан надлежащей электронной подписью, он может иметь такую же юридическую силу, как бумажный документ.
Но это правило нельзя автоматически переносить на электронный счёт-фактуру и УПД со статусом 1 в части НДС. Для электронного счёта-фактуры действует установленный формат.
Если контрагент требует именно XML УПД, а у вас документ только в PDF, используйте наш сервис:
Официальные источники
- Федеральный закон № 402-ФЗ, статья 9.
- Федеральный закон № 63-ФЗ, статья 6.
- НК РФ, статья 169.
- ФНС России: неформализованные электронные первичные документы после 1 января 2026 года.
Загрузите упаковочный лист Excel или готовый XML, проверьте данные титула Т1 и подготовьте XML для последующей загрузки оператору ЭПД.
Создать и проверить ЭТрН